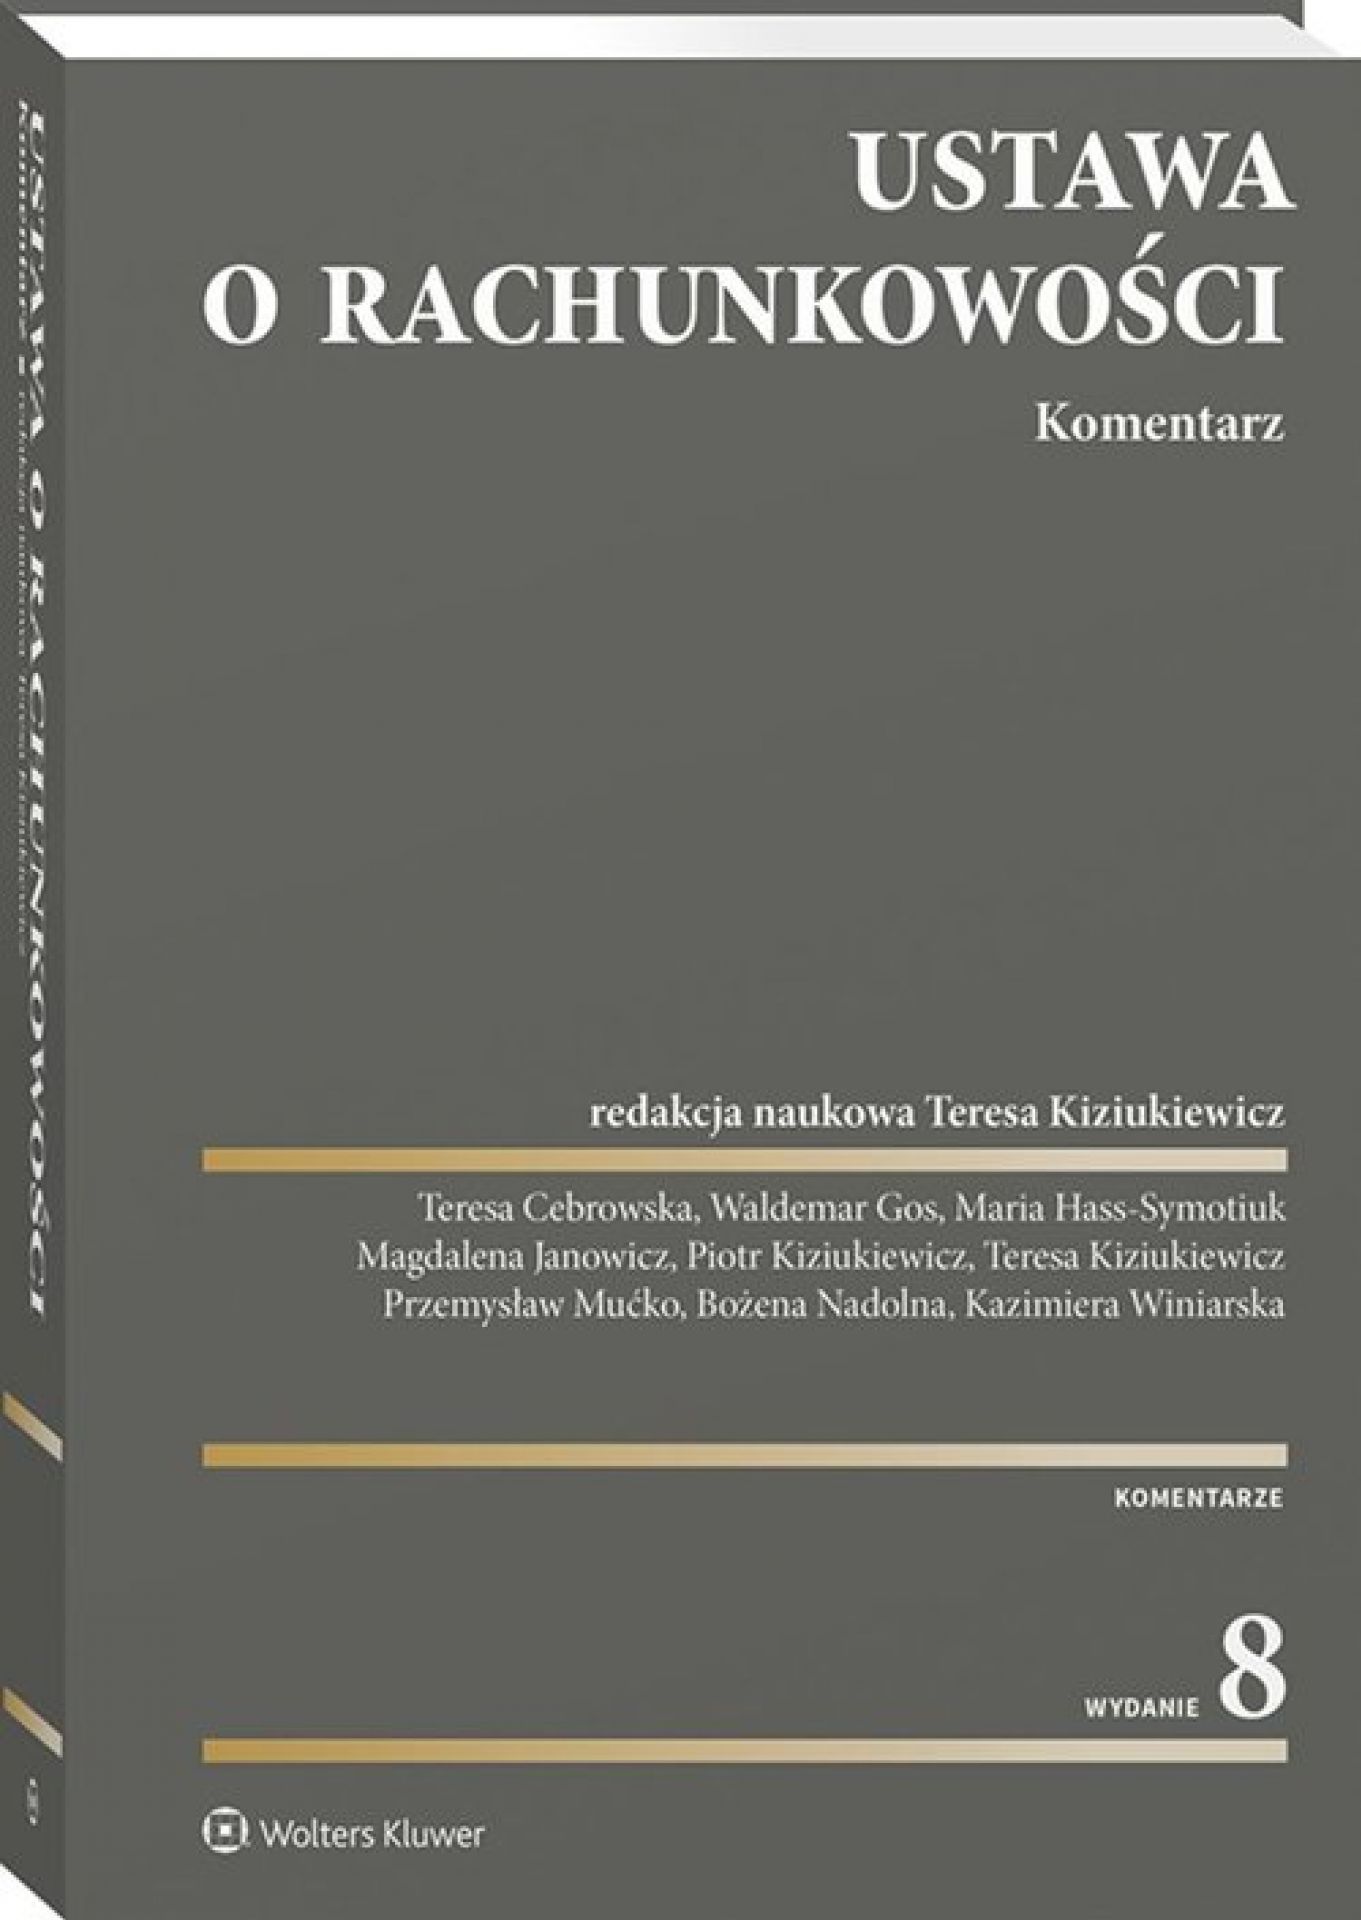
Ustawa o rachunkowości Komentarz
| 180.42 zł | |
| Rabat: | 58.58 zł |
| Cena katalogowa: | 239.00 zł |
| Najniższa cena z ostatnich 30 dni: | 180.42 zł |
Dostępność:
100

Czas realizacji:
48 godzin
Średnia ocena: 0
Dodaj recenzję »
Koszt dostawy
Standardowy koszt dostawy na terenie RP od 7,99zł
Darmowa dostawa
Do darmowej dostawy pozostało: 399.00 zł
Ustawa o rachunkowości Komentarz
| Autorzy | Praca zbiorowa |
|---|---|
| Format | 17.0x24.5cm |
| Języki | polski |
| Miejscowość | Warszawa |
| Oprawa | Twarda |
| Pkwiu | 58.11.12.0 |
| Redakcja | Kiziukiewicz Teresa |
| Rok wydania | 2020 |
| Seria/cykl | KOMENTARZE |
| Tematyka | Prawo Książki dla praktyków |
| Wydanie | 8 |
| Wydawca | Wolters Kluwer |
| Kod EAN/ISBN | 9788382232523 |
| Liczba stron | 879 |
W publikacji omówiono kluczową regulację prawną, która określa zasady rachunkowości, tryb badania sprawozdań finansowych oraz warunki usługowego prowadzenia ksiąg rachunkowych. W przystępny i kompleksowy sposób przedstawiono interpretację prawa bilansowego, odnosząc się do krajowych standardów rachunkowości i rozwiązań międzynarodowych, w tym MSSF oraz dyrektyw UE, jak również do przepisów prawa podatkowego i innych regulacji polskiego prawa.
W komentarzu uwzględniono wpływ pandemii wirusa SARS-COV-2 na rachunkowość. Zagrożenie epidemiologiczne, które wystąpiło w marcu 2020 r. spowodowało podjęcie przez rząd i parlament Rzeczypospolitej Polskiej wielu działań mających na celu zapobieganie, przeciwdziałanie i zwalczanie COVID–19, jak i innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych.
Mocą ustawy z 2.03.2020 r. o szczególnych rozwiązaniach związanych z zapobieganiem, przeciwdziałaniem i zwalczaniem COVID-19, innych chorób zakaźnych oraz wywołanych nimi sytuacji kryzysowych (Dz.U. poz. 374, 567 i 568) wprowadzono wiele zmian w obowiązującym prawie. Zmiany odnoszą się także do ustawy o rachunkowości, a dotyczą w szczególności harmonogramu prac związanych z zamknięciem roku obrotowego i ustalaniem wyniku finansowego.
Rozporządzeniem Ministra Finansów z 31.03.2020 r. w sprawie określenia innych terminów wypełniania obowiązków w zakresie ewidencji oraz w zakresie sporządzania, zatwierdzania, udostępniania i przekazywania do właściwego rejestru, jednostki lub organu sprawozdań i informacji (Dz.U. poz. 570) został wydłużony czas wykonania czynności związanych z zamykaniem roku obrotowego.
Należy podkreślić, że wydłużenie okresu sporządzania, zatwierdzania i składania sprawozdań nie ma charakteru stałego. Zmiany w tym zakresie mają zastosowanie do obowiązków dotyczących roku obrotowego kończącego się po dniu 29 września 2019 r. jednak nie później niż w dniu 30 kwietnia 2020 r., jeżeli termin ich wykonania nie upłynął przed dniem 31 marca 2020.
Zakres przejściowych zmian spowodowanych COVID-19 jest przedstawiony w odrębnym punkcie zamykającym rozdziały, których dotyczą zmiany spowodowane zaistniałą sytuacją.
Autorzy, wśród których są pracownicy naukowi zajmujący się rachunkowością, a także biegły rewident i prawnik mają nadzieję, że niniejszy komentarz – dzięki szerokiemu i wyczerpującemu omówieniu poszczególnych przepisów ustawy o rachunkowości – ułatwi Czytelnikom zrozumienie zawiłości współczesnej rachunkowości.
Stan prawny na 15 września 2020
| Autorzy | Praca zbiorowa |
|---|---|
| Format | 17.0x24.5cm |
| Języki | polski |
| Miejscowość | Warszawa |
| Oprawa | Twarda |
| Pkwiu | 58.11.12.0 |
| Redakcja | Kiziukiewicz Teresa |
| Rok wydania | 2020 |
| Seria/cykl | KOMENTARZE |
| Tematyka | Prawo Książki dla praktyków |
| Wydanie | 8 |
| Wydawca | Wolters Kluwer |
| Kod EAN/ISBN | 9788382232523 |
| Liczba stron | 879 |


